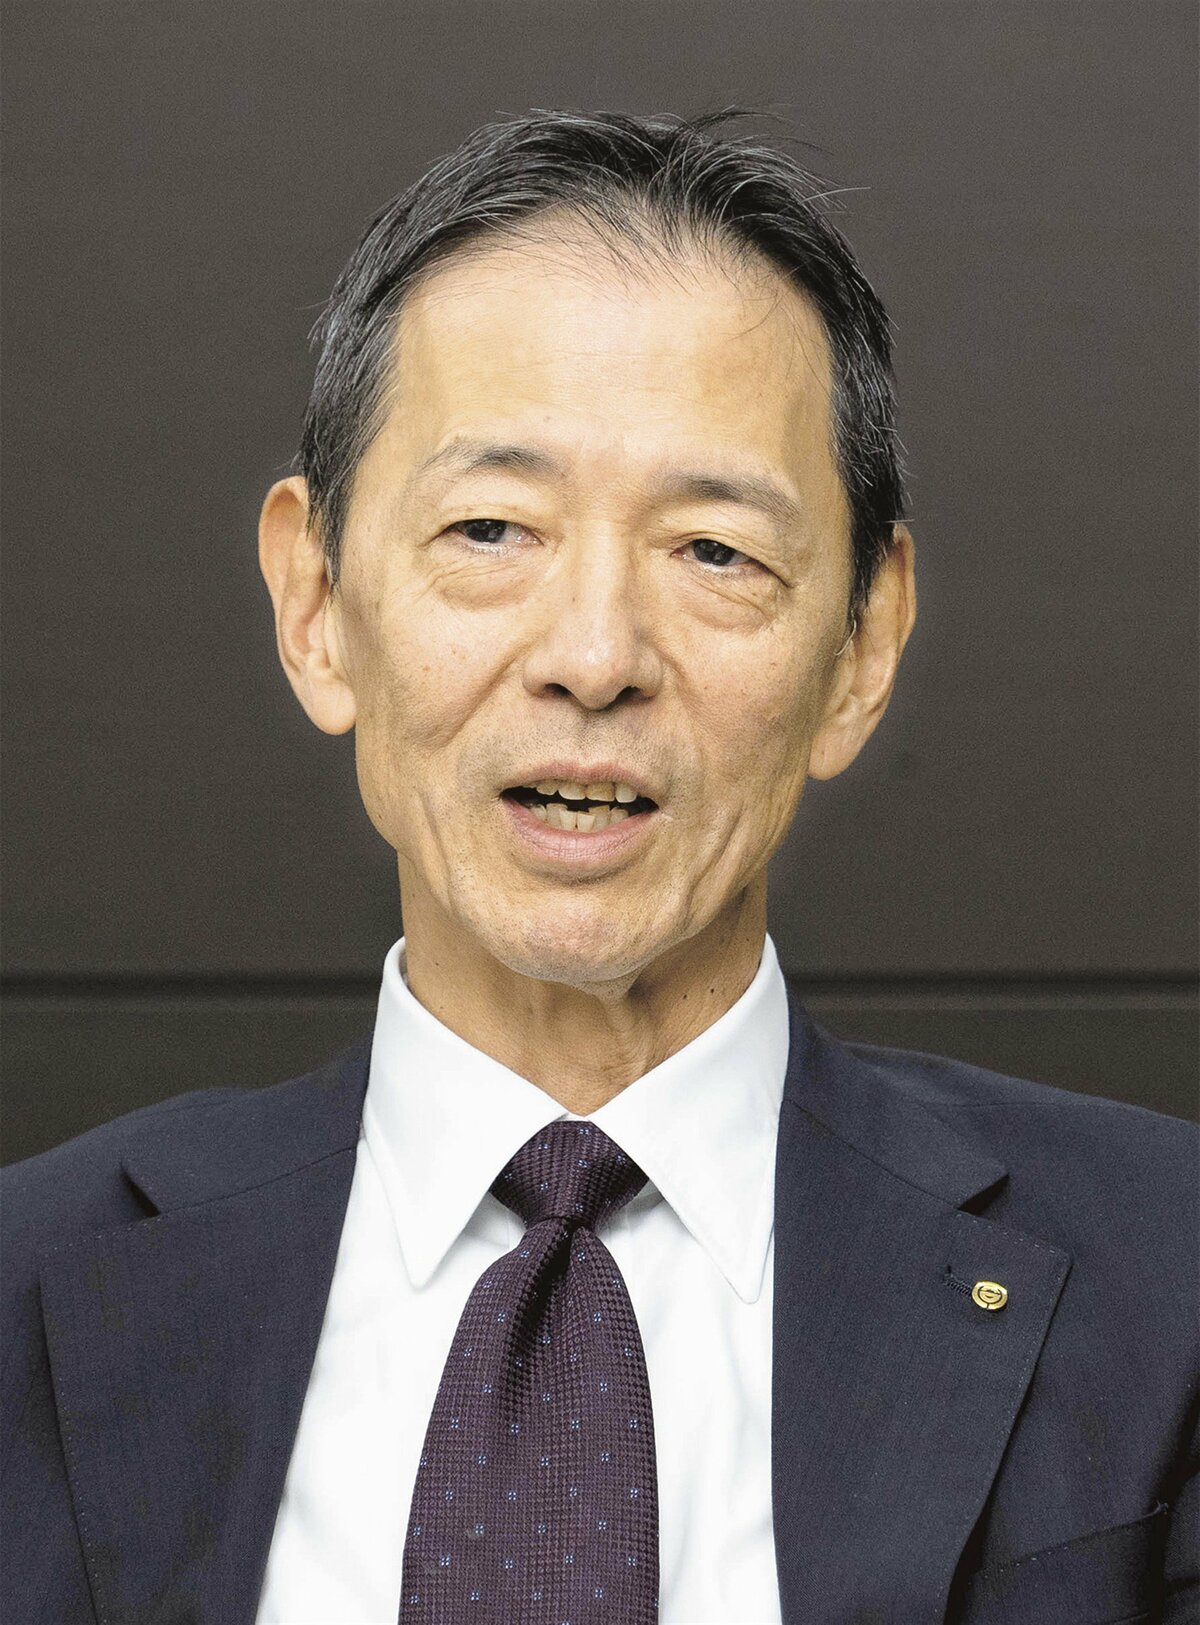
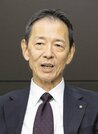
普通鋼電炉工業会はあす18日で創立60周年を迎える。美濃部慎次会長(合同製鉄社長)にこれまでの歴史と今後の展望を聞いた。(村上 倫)
――60周年を迎えての感想はいかがですか。
「電炉業界は一度役割を終えた鉄スクラップに再び命を吹き込むという、現在の脱炭素を含めた環境への意識の高まりに適合した業界だ。市中で発生する鉄スクラップの大半は低品位で誰かがリサイクルする必要があるが、こうしたスクラップを再生できるのは鉄筋を中心とした建設用鋼材を製造している普通鋼電炉業界の各社であり、循環型社会確立に非常に重要な役割を果たしている」
「今後の大きな課題は建設需要の低迷・縮減だが短期的には電力高騰や国際市況によって左右されるスクラップ価格によるコストの急激な変化だ。これを製品価格へタイムリーに転嫁できるような仕組みを構築する努力が必要だ。工業会会員各社は供給・需要サイドともに巨大な企業を相手にしており、この達成には困難を伴うが、知恵を出して少しでも前に進めたい」
――60年でさまざまな変化が生じています。
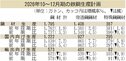
「この20年の国内建設需要の急速な減少を再認識させられた。例えば異形棒鋼の国内向け出荷量は20年前が1千万トン、10年前が760万トンで昨年2025年度の実績は約580万トンと半分近くまで落ち込んでいる。建設内需の減少は先進国として避けられない現象だとしても、ここ数年の落ち込みは激しい。コロナ後の2024年に『働き方改革関連法案』が施行されたことで建設現場の人手不足に拍車がかかっていることも急減の一要因だ」
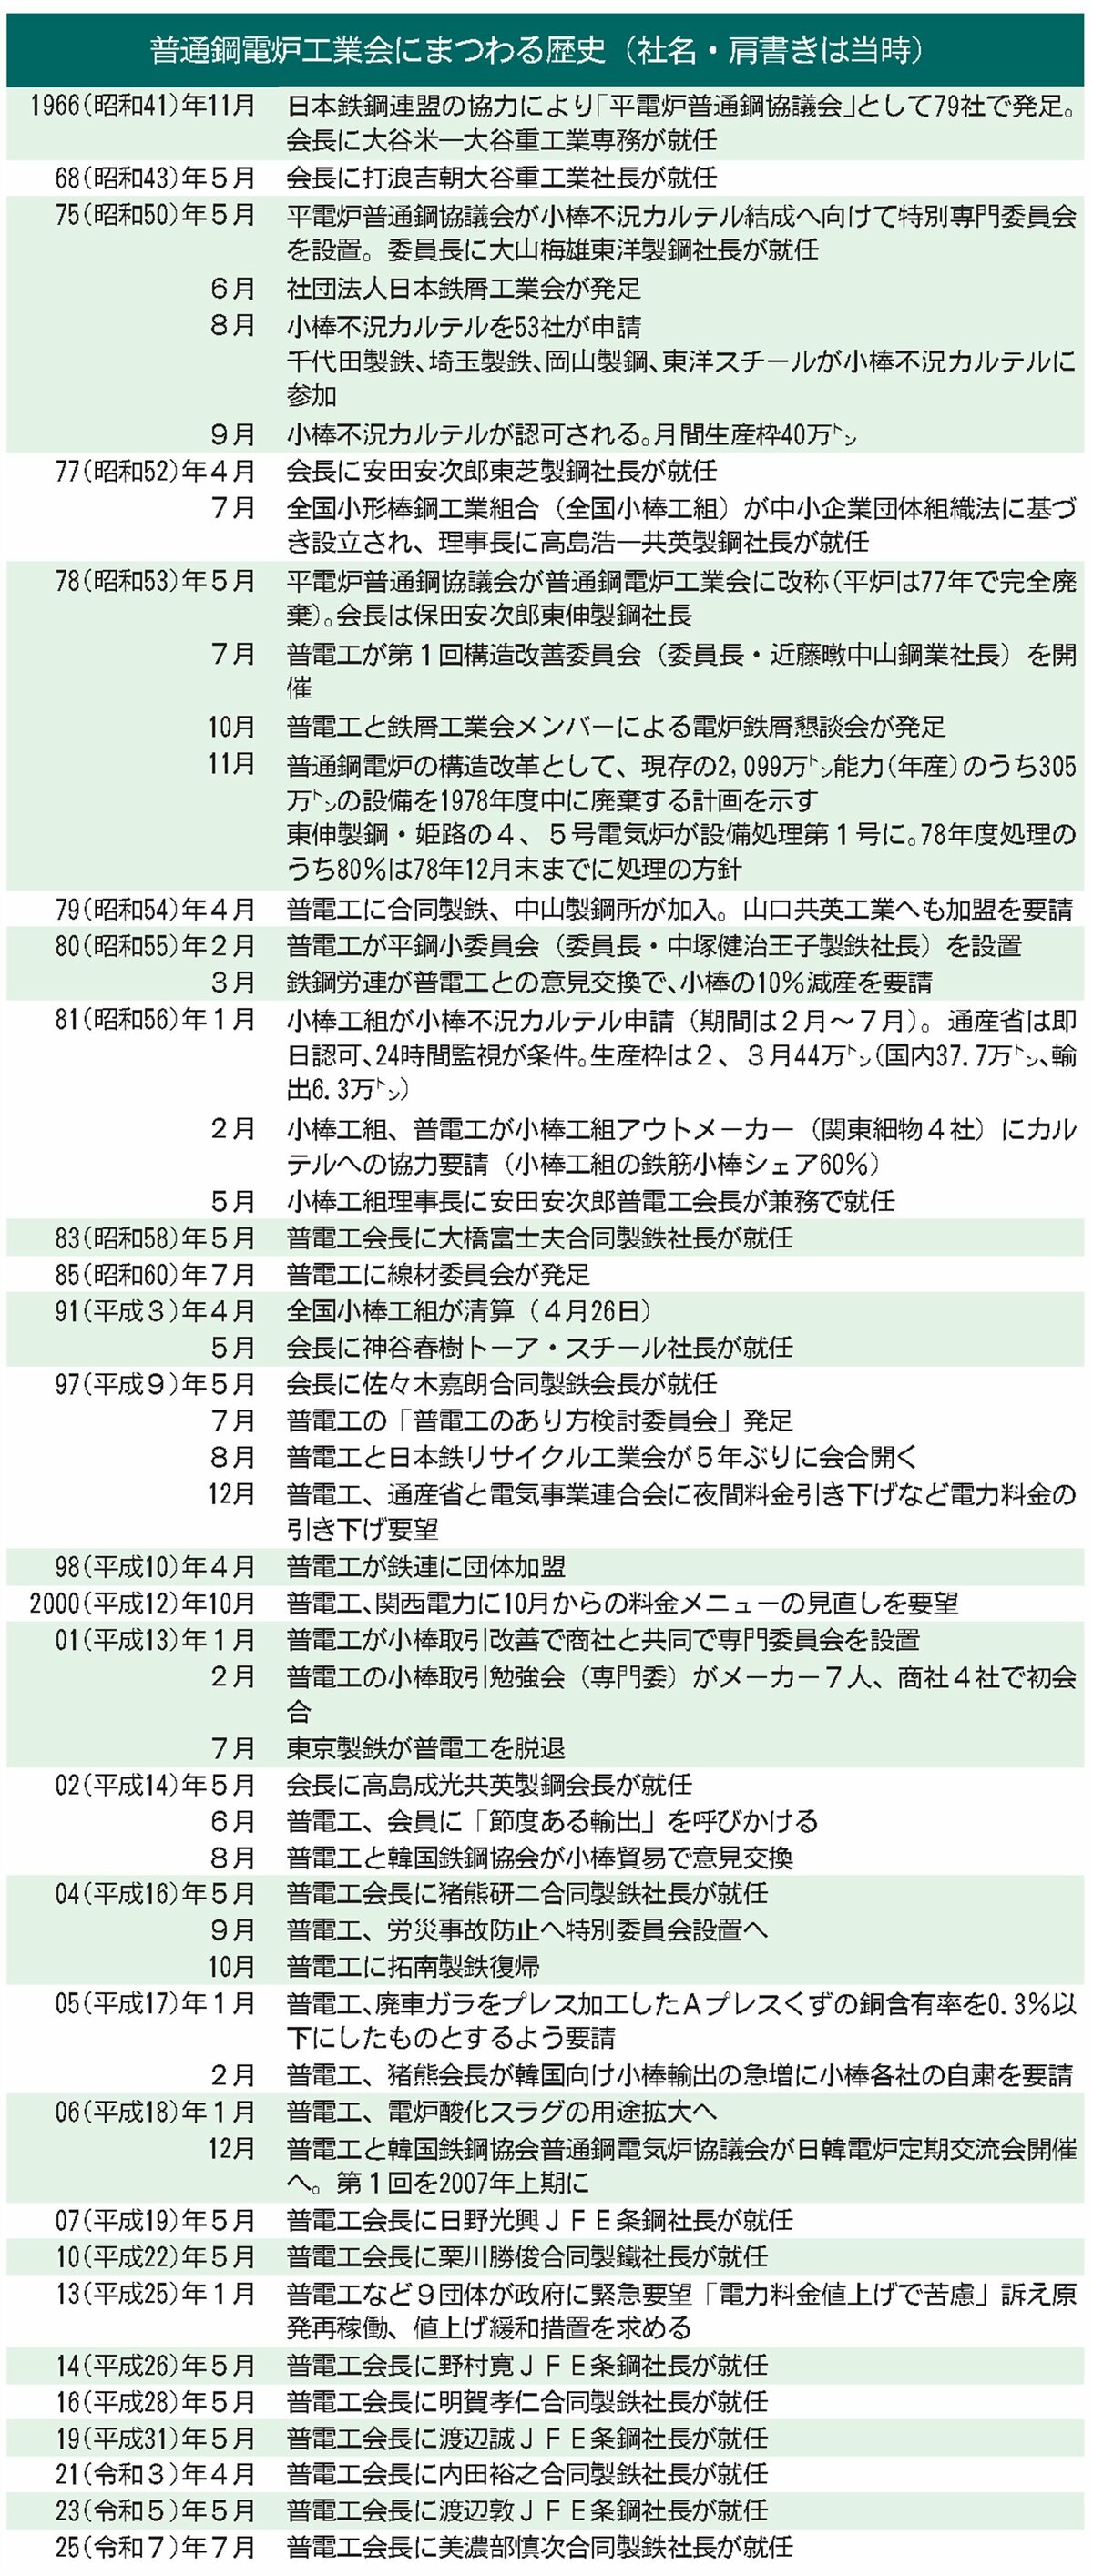
「歴史を振り返ると当工業会は高度成長期の終焉により国内鉄鋼需要がピークアウトを迎える1960年代半ばに、平電炉の過当競争が課題となったことで業界の競争力確保を議論する場として『平電炉普通鋼協議会』として発足した。78年に平炉メーカーがなくなったことで名前を改称し現在に至る。発足当初の会員数は79社だったが、40周年の06年には35社まで減少した。50周年の16年には29社となり、現在は27社と減少傾向ではあるが内需の減少量に比べれば緩慢な動きとなっている。発足以来、右肩下がりの内需を前に工業会としては常に過剰能力への対処が課題となってきたが、足元の急激な需要減少を見ると状況はさらに深刻度を増している」
「一方、カーボンニュートラルの社会的要請がこの10年間でさらに強くなっており対応する電炉新設なども進められている。原料となる鉄スクラップの需給はますますタイト化が見込まれる。さらに、AI利用の拡大から電力消費量はさらに拡大し電力需給も逼迫(ひっぱく)する方向だ。将来的にスクラップと電力という電炉にとって最も重要な生産財が簡単に入手できない時代にとうとう突入する。課題が山積している厳しい状況になったというのが正直な感想だ。鉄鋼内需の縮小は止まらない状況だが、少子高齢化対策を含めなかなか有効な対策がとられておらず、企業は成長が見込める海外へ資金を投入する動きが加速している。日本の資金が海外マーケットの発展のために使われるということは長い目で見ると日本のためにはならない。日本の持続的な経済成長のためにも政府には内需活性化を促すような政策展開が急務だと思っている」
――特に大きな出来事は。
「まずは日本の成長の鈍化が挙げられる。特に08年に人口が減少へと転じ、少子高齢化が実経済に影響を及ぼしつつある。特に建設労働者不足は内需減に拍車をかけている。第2に脱炭素の要請の世界的な高まりにより高炉から電炉への転換が生じるなど鉄スクラップは一層〝資源〟という位置付けが強まっている。こうした中、日本からのスクラップ輸出量は24年の年間600万トン台から25年以降には700万トン超となるなど拡大傾向にある。日本のカーボンニュートラル達成のための大切な資源であるスクラップを安易に輸出させない政策も必要ではないかと思っている」
「輸出量増加の最大の要因は米国からのスクラップ輸出量が大幅に減少していることにあり、22年に2千万トンだった輸出量は25年には1600万トン程度となっている。鉄鋼輸入関税の強化で米国内の粗鋼生産量が拡大したことが背景だ。さらに、足元では急激な円安でスクラップの輸出環境は好転し、国際的な需要面でもタイやベトナムなど東南アジア諸国だけでなく、バングラデシュなど途上国のインフラ投資拡大を背景に、特に日本周辺国のスクラップ需要が増加している。国内価格も輸出価格に引っ張られる形で高値圏で推移するなど国内需給だけでなく従来以上に国際的な動向が価格に影響を与える構造となってきた。これは内需不振の場合でも輸出という形で国外へ向かい、必ずしもスクラップ価格を押し下げる要因とならなくなった。その結果、国内電炉業界は内需低迷で生産量が低下しているにも関わらずスクラップ価格は上昇を続けコストアップに苦しむという二重苦を抱える構造的な変化が生じている」
――東日本大震災で原子力発電所の停止など電源構成にも変化がありました。
「2011年の東日本大震災以降の14年間で産業用電力料金は83%、家庭用についても53%上昇している。震災を経て電源構成が化学燃料系へシフトしたことから発電コストが全般的に上昇し、原油など資源価格高騰の影響を受けやすい構造となっている。ウクライナに続き今年はイラン紛争による原油価格高騰を受け電力価格は足元、大幅に上昇している。電力会社との契約では原油やLNGの値上がりによるコストアップは燃料調整金という形で1~3カ月後の電力料金に反映される。また、電力逼迫時に電力会社が市場から調達した高価格の電力の差額分は市場価格調整金として同じく電気料金にすぐ反映されるなど電力会社は即時に価格転嫁できる仕組みとなっている。電力多消費産業であるわれわれはコストアップを早期に製品価格へ転嫁できなければ大幅な収益悪化につながる」
「また、近年のカーボンニュートラルの社会的要請の高まりから風力や太陽光などの再エネ電源の構成が増加している。FIT(固定価格買取制度)の制度化もあり電力料金は上昇傾向だ。電力多消費産業に対する賦課金免除などの特例措置は設けられているが、全般的な電力価格が上昇する中で産業用は家庭用に比べ負担が増えている。さらに、太陽光発電の構成が増加することで夜間電力割引を取りやめる電力会社が増えており、電炉の一般的な操業形態である夜間・休日操業でのコストダウンが図れなくなっている。今後、電炉各社で夜間操業をやめる会社が増加すれば昼夜の電力使用バランスが崩れ、電力会社にとっても問題となるのではないか」
――AIの普及拡大で電力需要の急増が見込まれます。
「電力会社は将来の大型設備投資を見据え基本料金の大幅値上げを計画している。各社で濃淡はあるが、まずは産業用の電力値上げを検討している会社もあり、電力多消費産業のコストアップは計り知れない。コストアップをタイムリーに転嫁できない現状の仕組みでは、電気炉でスクラップを溶解して製品を造るという電炉のビジネスモデルが成り立たなくなる。こうした中での安定的な電力の供給は国として行うべき公益行為で、電力会社の個別対応では限界に来ているのではないか。電力需要の大きな変化を踏まえ、安全性の確保は大前提ではあるが政府として積極的な原子力利用も含めた電力政策のマスタープランを策定し、政府主導で実行に移すべきだと考えている。日本鉄鋼連盟などと連携しながら機会のあるごとに働きかけていきたい」